주식 창만 보다가 퇴직연금 계좌 열어보고 충격받았던 이유
📌 직접 겪어보고 내린 결론
퇴직연금은 단순히 쌓아두는 돈이 아니라, 복리의 마법을 부리는 '가장 강력한 투자 자산'입니다.
주식 단타로 수익 내느라 정작 수천만 원이 잠자고 있는 퇴직연금 계좌를 방치했던 제 과거가 후회되더라고요. 지금 바로 '운용 지시'만 바꿔도 노후의 숫자가 달라집니다.
안녕하세요! 오늘은 제가 최근 가장 공감하며 읽었던 박세현 신한투자증권 본부장의 인터뷰 내용을 제 실전 경험과 섞어서 풀어보려고 합니다. 사실 우리 MZ세대들, 개별 주식이나 코인에는 밝아도 정작 내 퇴직금 계좌가 어떻게 돌아가는지는 잘 모르잖아요? 저 역시 그랬습니다. 주식 계좌에 100만 원 수익 났다고 좋아할 때, 퇴직연금 계좌의 수천만 원은 예금 금리 수준에 머물러 있었다는 걸 깨닫고 얼마나 뼈아팠는지 모릅니다.
박 본부장님은 "MZ세대가 부동산은 당장 못 사도 연금은 살 수 있다"고 강조하시더군요. 주식에서 번 돈을 조금씩 퇴직연금으로 옮기며 규모를 키우는 것이 핵심입니다. 특히 개인형 IRP나 DC형 계좌를 스스로 운용하는 시대가 오면서, 이제 연금은 '관리받는 상품'이 아니라 '내가 키우는 자산'이 되었습니다.
전문가가 추천하는 '코어-새틀라이트' 전략, 제가 직접 해보니
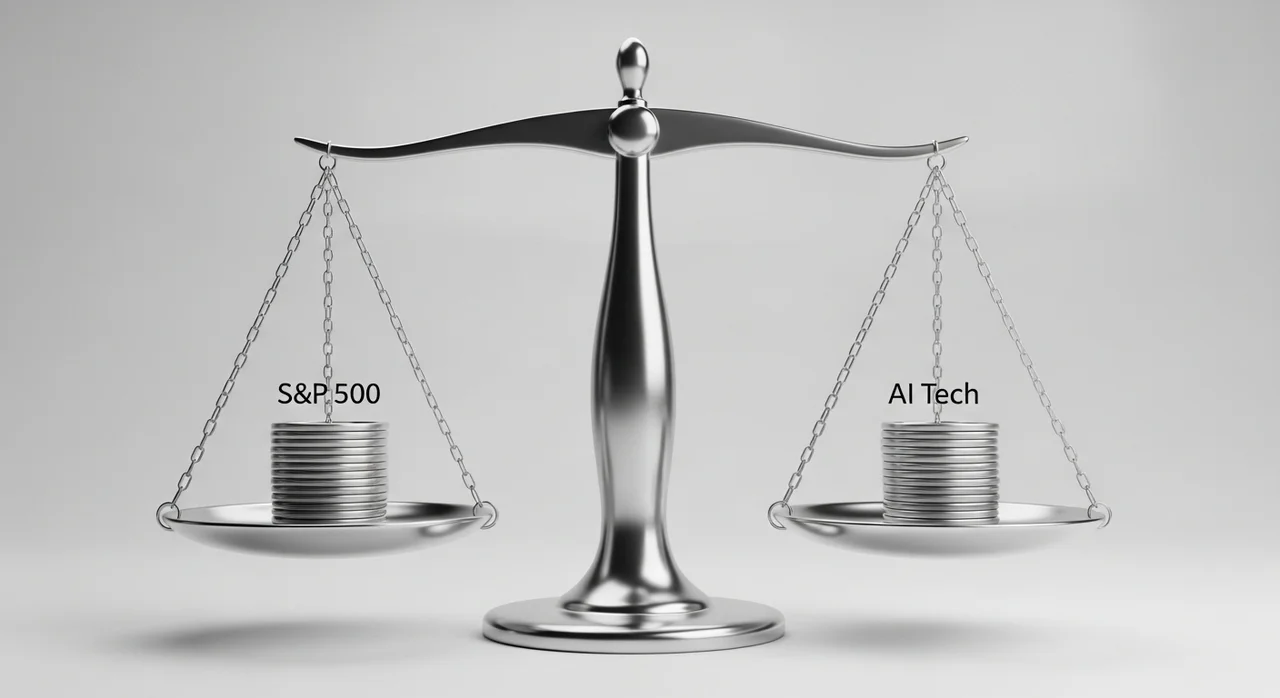
자산 운용의 핵심은 내 나이와 상황에 맞는 포트폴리오 구성입니다. 전문가들은 '코어-새틀라이트(Core-Satelite)' 전략을 입을 모아 강조하는데요, 저도 이 방식으로 포트폴리오를 바꾸고 나서 하락장에서도 멘탈을 잡을 수 있었습니다.
- 🅰️ 안정형 예금 위주 (과거의 나)
원금 손실이 무서워 1%대 금리 상품에만 묵혀두었습니다. 물가 상승률을 생각하면 사실상 마이너스 수익률이었죠. 가장 큰 단점은 '시간'이라는 기회비용을 날린다는 것입니다.
- 🅱️ 코어-새틀라이트 전략 (현재의 나)
S&P500이나 나스닥100 같은 지수 ETF를 70%(코어)로 깔고, AI나 반도체 같은 성장주 ETF를 30%(새틀라이트)로 섞었습니다. 지수가 버텨주니 든든하고, 유망 산업에서 나오는 초과 수익까지 챙길 수 있어 만족도가 매우 높습니다.
2030과 5060의 퇴직연금 전략은 완전히 달라야 합니다
많은 분이 놓치시는 게 연령대별 자산 배분입니다. 박 본부장님은 40대 이전이라면 위험자산 투자 한도인 70%를 꽉 채워 공격적으로 운용하라고 조언합니다. 젊을 때는 '시간'이라는 무기가 있기 때문에 장기 복리 효과를 극대화해야 하거든요.
반면 은퇴를 앞둔 50대 중반부터는 전략을 수정해야 합니다. 이때는 성장형 비중을 줄이고 미국 배당 다우존스 같은 배당형 ETF나 채권형 자산으로 갈아타서 현금흐름을 만드는 게 중요하죠. 제가 아는 선배 한 분은 은퇴 직전까지 기술주에만 몰빵했다가 하락장을 맞고 퇴직 시기를 늦추는 안타까운 경우도 봤습니다.
특히 IRP 계좌를 활용하면 연간 최대 900만 원까지 세액공제 혜택을 받을 수 있는데, 이건 연 수익률 13.2%~16.5%를 깔고 시작하는 것과 같습니다. 금융소득종합과세 대상이 될까 봐 걱정되시는 고소득자분들이라면 더더욱 세무 처리와 절세 혜택을 위해 연금 계좌를 선점하셔야 합니다.
시행착오를 줄이는 실전 꿀팁과 주의사항
💡 경험자만 아는 실전 꿀팁
증권사마다 IRP 수수료가 다르다는 것 알고 계셨나요? 최근에는 비대면으로 개설하면 운용관리 및 자산관리 수수료를 평생 면제해 주는 곳이 많습니다. 작은 차이 같지만 20~30년 쌓이면 수백만 원 차이가 납니다.
⚠️ 제가 이거 하다가 돈 날렸습니다
수익률이 조금 떨어졌다고 빈번하게 매도하고 갈아타는 '잦은 매매'는 금물입니다. 연금은 목돈을 빨리 만드는 과정이기에 인내심이 필요합니다. 폭발적인 시장을 따라가기보다는 자산 배분 원칙을 지키는 게 훨씬 이득이더라고요.
진심 어린 조언: 시간이라는 자산을 절대 낭비하지 마세요
결국 퇴직연금 수익률의 본질은 가입자의 '관심'에 달려 있습니다. 매달 한 번씩만이라도 내 계좌를 점검하는 문화가 정착되어야 합니다. 증권사들이 제공하는 전문가 컨설팅이나 쉬운 정보들을 적극적으로 활용해 보세요.
부동산은 수억 원의 종잣돈이 필요하지만, 퇴직연금은 오늘 당장 커피 한 잔 값으로도 시작할 수 있습니다. MZ세대가 시장의 중심이 될수록 이 시장은 더 커질 것이고, 먼저 공부하고 움직인 사람이 결국 웃게 될 것입니다.
"연금 투자는 남은 시간이 곧 자산이다. 하루라도 빨리 시작하는 게 가장 큰 수익률이다."
자주 묻는 질문
주식 계좌가 있는데 굳이 퇴직연금 계좌를 따로 써야 하나요?
네, 가장 큰 이유는 절세 혜택입니다. 일반 계좌는 수익의 15.4%를 배당소득세로 내야 하지만, 연금 계좌는 이를 나중으로 미루는 과세이연 효과가 있어 복리 효과가 훨씬 큽니다.
사회초년생인데 어떤 상품부터 사야 할까요?
직접 고르기 어렵다면 TDF(Target Date Fund)를 추천합니다. 은퇴 시점에 맞춰 알아서 위험자산과 안전자산 비중을 조절해 주므로 관리가 매우 편합니다.
중도 인출이 안 된다는데 너무 위험하지 않나요?
역설적으로 강제 저축 효과가 연금의 최대 장점입니다. 섣부르게 인출하지 못하도록 설계되어 있어 노후에 정말 필요한 목돈을 지켜낼 수 있습니다.
참고자료 및 링크
- 신한투자증권 퇴직연금 가이드 DC, IRP 수익률 관리 및 전문가 컨설팅 정보를 제공합니다.
- 금융감독원 연금포털 나의 모든 연금 정보를 한눈에 조회할 수 있는 공식 사이트입니다.