2026 소상공인 경영안정자금, 지금 바로 확인해야 하는 이유
계속되는 경기 침체와 고물가로 인해 많은 사장님들이 어려움을 겪고 계시죠? 2026년에도 정부는 소상공인분들의 경영 위기 극복을 돕기 위해 소상공인 경영안정자금 긴급 융자 사업을 시행하고 있습니다. 처음 신청하시는 분들은 복잡한 절차와 자격 요건 때문에 막막하실 텐데요. 오늘 이 글만 읽으시면 누구보다 쉽고 빠르게 신청하실 수 있도록 제가 모든 정보를 정리해 드릴게요. 가장 중요한 핵심부터 확인해 볼까요?
📌 핵심 요약
최대 1억 원, 최저 2%대 저금리로 경영 위기를 극복하세요!
2026년 소상공인 경영안정자금은 경영난을 겪는 소상공인을 대상으로 하며, 온라인을 통해 간편하게 한도 조회와 신청이 가능합니다. 예산 소진 시 마감되니 빠른 확인이 필수예요.
2026 경영안정자금 주요 내용 한눈에 보기
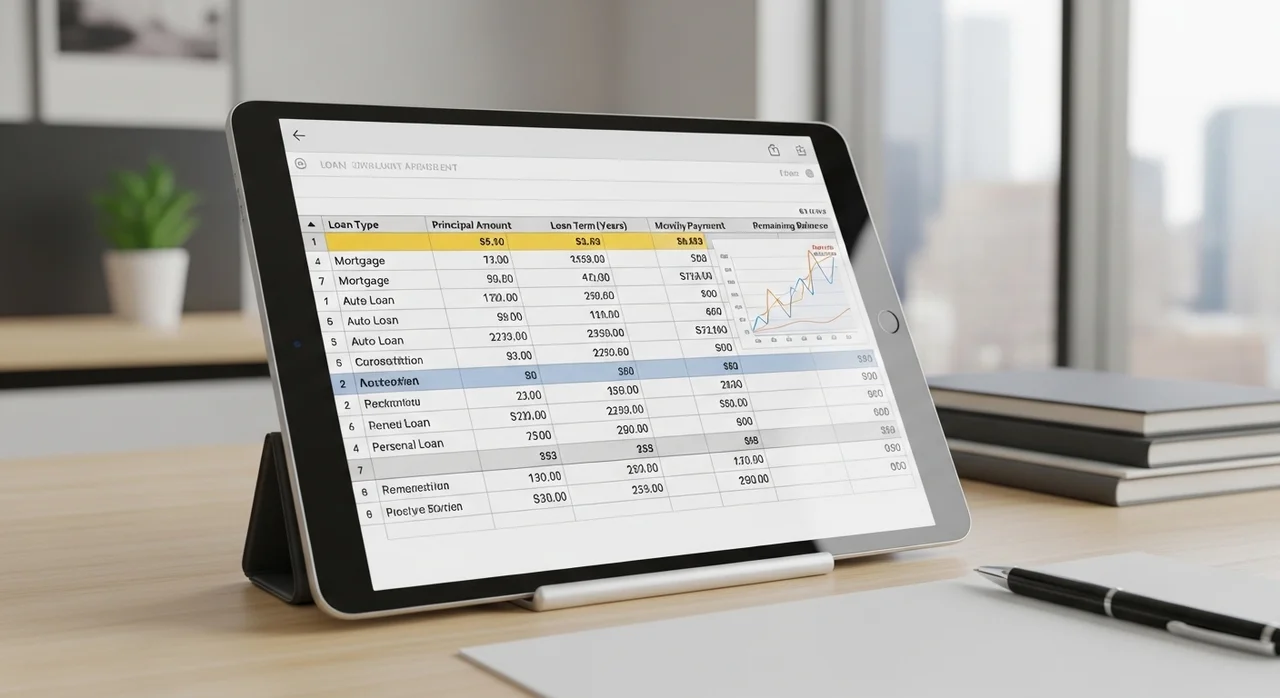
신청 전에 내가 받을 수 있는 금액과 조건이 얼마인지 파악하는 것이 가장 중요해요. 2026년에는 특히 저신용 소상공인을 위한 특별 트랙이 강화되었습니다. 아래 표를 통해 핵심 내용을 확인해 보세요.
나도 신청할 수 있을까? 신청 자격 체크리스트
자격 요건을 꼼꼼히 따져보지 않고 신청했다가 반려되면 시간만 낭비하게 되죠. 2026년 지원 사업은 기본적으로 상시 근로자 5인 미만(제조업 등은 10인 미만)의 소상공인을 대상으로 합니다. 아래 리스트를 보고 본인이 해당하는지 체크해 보세요.
📋 지원 자격 체크리스트
☑ 사업자등록증상 개업일로부터 90일 이상 경과
☑ 세금 체납 및 금융기관 연체 기록 없음
☑ 최근 6개월 내 매출이 10% 이상 감소한 증빙 가능자
☑ 도박, 사치 향락 업종 등 제외 업종이 아닐 것
💡 꼭 알아두세요
매출 감소 증빙이 어려운 초기 창업자라면 경영안정자금보다는 '신입 소상공인 지원 자금'을 확인해 보시는 것이 유리합니다!
대출 한도 및 금리 상세 분석
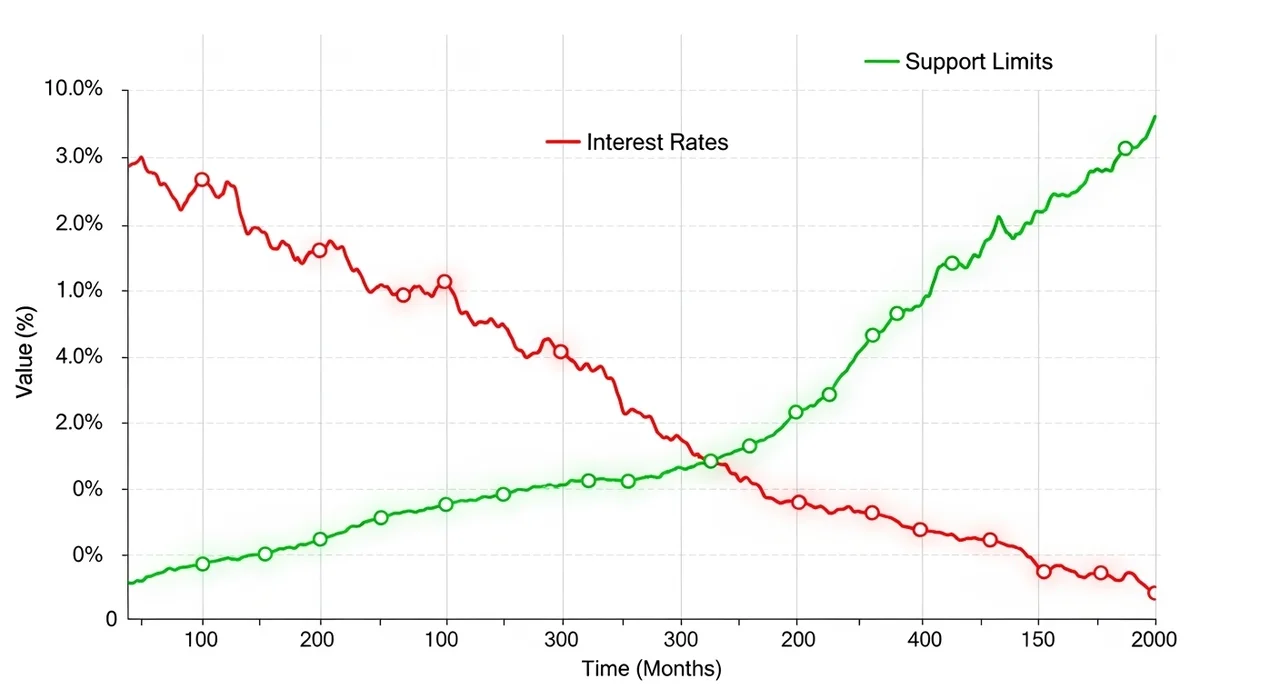
2026년 소상공인 경영안정자금의 가장 큰 장점은 시중 은행보다 훨씬 저렴한 금리예요. 정책자금 금리는 보통 분기별로 변동되지만, 긴급 융자의 경우 최대 1억 원까지 비교적 높은 한도를 제공합니다.
"2026년 1분기 기준, 긴급경영안정자금 평균 금리는 연 3.2%로 시중 은행 대비 약 1.5%p 낮게 형성되었습니다."
— 중소벤처기업부 정책 발표 자료
실제 대출 한도는 개인의 신용점수와 직전 연도 매출액에 따라 차등 적용됩니다. 한도 조회를 위해 홈페이지에 접속하면 공인인증서만으로도 예상 한도를 즉시 확인하실 수 있어요.
5분 만에 끝내는 온라인 신청 절차
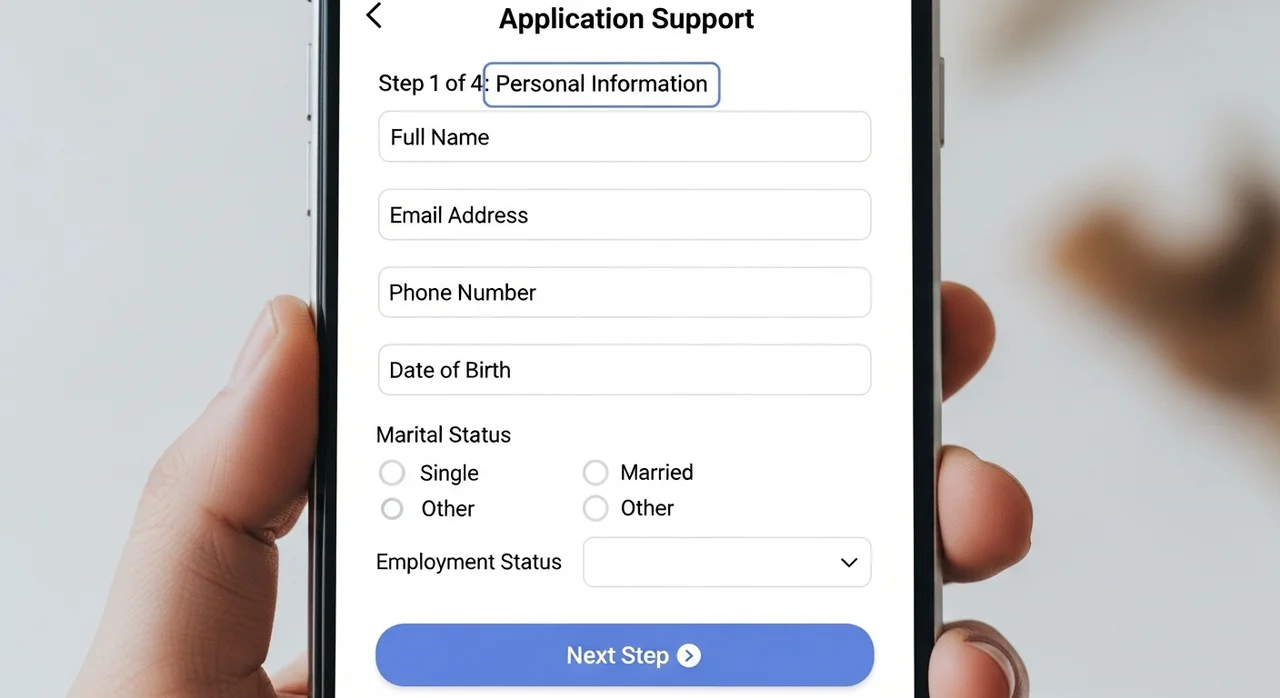
이제 본격적으로 신청을 해볼까요? 예전처럼 서류를 뭉텅이로 들고 관공서를 찾아갈 필요가 없습니다. 100% 비대면으로 가능하거든요. 다음 순서대로 따라오세요.
홈페이지 접속 및 로그인
'소상공인 정책자금' 공식 홈페이지에 접속하여 공동인증서나 간편인증으로 로그인하세요.
자가진단 및 정보 입력
기본적인 사업자 정보와 매출 현황을 입력하여 신청 가능 여부를 1차로 확인합니다.
서류 제출 및 심사
마이데이터 서비스를 활용하면 대부분의 서류는 자동으로 제출됩니다. 부족한 서류만 사진으로 찍어 업로드하세요.
직접 대출 vs 대리 대출, 무엇이 다를까?
정책자금을 신청하다 보면 '직접 대출'과 '대리 대출'이라는 용어를 보게 되실 거예요. 이 두 가지는 입금되는 경로와 심사 주체가 다르기 때문에 본인에게 유리한 것을 선택해야 합니다.
🅰️ 직접 대출
소상공인시장진흥공단에서 직접 심사하고 자금을 입금해 줍니다. 심사 기준이 은행보다 유연한 편입니다.
🅱️ 대리 대출
공단에서 확인서를 발급받아 시중 은행에 제출하고 은행에서 돈을 빌리는 방식입니다. 주거래 은행 실적이 중요합니다.
실패 없는 신청을 위한 주의사항
마지막으로 정말 중요한 주의사항을 알려드릴게요. 많은 분들이 이 부분을 놓쳐서 신청 문턱에서 좌절하시거든요. 2026년에는 부정 수급에 대한 모니터링이 강화되었으니 꼭 확인하세요.
⚠️ 주의사항
국세나 지방세 체납이 단 1원이라도 있으면 신청이 불가능합니다. 신청 버튼을 누르기 전, 반드시 홈택스에서 체납 여부를 확인하세요. 또한 휴폐업 상태인 경우 지원 대상에서 제외됩니다.
자금이 절실한 소상공인분들에게 이번 2026년 경영안정자금이 큰 힘이 되길 바랍니다. 궁금한 점은 아래 FAQ를 확인해 보시고, 지금 바로 공식 홈페이지에서 한도를 조회해 보세요!
자주 묻는 질문
신청 결과는 언제쯤 알 수 있나요?
보통 신청 후 서류 심사까지 영업일 기준 5~10일 정도 소요됩니다. 하지만 신청자가 몰리는 시기에는 최대 3주까지 지연될 수 있으니 미리 신청하는 것이 좋습니다.
이미 다른 대출이 있는데 중복 신청 가능한가요?
네, 가능합니다. 다만 기대출 금액이 너무 많거나 연체 기록이 있는 경우 한도가 줄어들거나 거절될 수 있습니다. 기존 정책자금 잔액을 확인해 보세요.
신용점수가 낮은데 승인이 될까요?
2026년에는 저신용자(나이스 점수 744점 이하 등)를 위한 특화 자금이 별도로 마련되어 있습니다. 일반 자금보다는 한도가 적을 수 있지만 신청은 충분히 가능해요.
참고자료 및 링크
- 소상공인정책자금 공식 홈페이지 2026년 경영안정자금 온라인 신청 및 한도 조회가 가능한 공식 사이트입니다.
- 중소벤처기업부 소상공인 지원 정책 및 최신 공고문을 확인할 수 있는 정부 부처 홈페이지입니다.