단순한 치맥 미팅이 아니었습니다, 제가 느낀 소름 돋는 포인트
솔직히 말씀드리면, 처음에 '깐부'라는 단어가 기사에 도배될 때만 해도 흔한 마케팅 수사라고 생각했어요. 하지만 2026년 현재, 이들의 2차 회동 소식을 접하며 제가 느낀 감정은 '확신'이었습니다. 이건 단순한 비즈니스 미팅이 아니라, 전 세계 AI 패권을 쥐기 위한 두 거인의 도원결의나 다름없더라고요.
📌 직접 겪어보고 내린 결론
엔비디아-하이닉스 동맹은 'HBM 독점력'을 넘어선 '시스템 통합' 단계로 진입했습니다.
단순 납품 관계를 넘어 설계 단계부터 함께 움직이는 원팀이 된 거죠. 이건 삼성전자도 쉽게 침범하지 못하는 해자가 형성되었다는 뜻입니다.
제가 업계 지인들과 이야기를 나눠봐도, 젠슨 황이 최태원 회장을 대하는 태도에서 느껴지는 신뢰도는 이전과는 차원이 다릅니다. 이 동맹이 가져올 파급력은 이제 시작일 뿐이에요.
삼성전자와 SK하이닉스, 엔비디아가 하이닉스만 찾는 진짜 이유
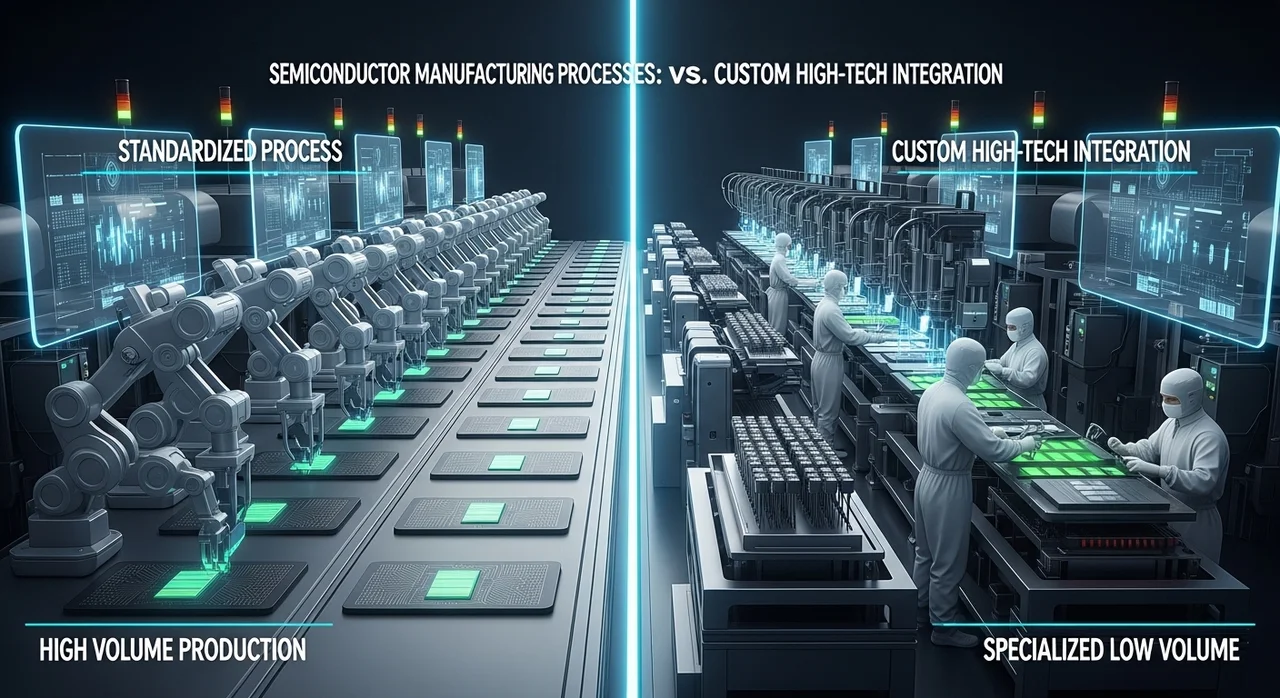
많은 분이 궁금해하십니다. '삼성도 곧 HBM 잘 만들 텐데, 왜 하이닉스일까?' 제가 직접 데이터를 뜯어보고 현장 목소리를 들어보니 답은 기술적 유연성에 있었어요. 엔비디아의 까다로운 커스텀 요구를 하이닉스가 가장 민첩하게 대응해주고 있거든요.
🅰️ 삼성전자의 방식
표준화된 대량 생산의 강자. 하지만 엔비디아만의 맞춤형 요구사항에는 의사결정이 다소 무겁게 느껴졌던 것이 사실입니다.
🅱️ SK하이닉스의 방식
MR-MUF 공정의 우위와 엔비디아 설계팀과의 긴밀한 실시간 협업. 만족도가 높을 수밖에 없는 '깐부' 맞춤형 생산 체계입니다.
결국 엔비디아 입장에서는 안정성이 검증된 파트너를 굳이 바꿀 이유가 없는 겁니다. 이번 2차 회동은 그 관계에 쐐기를 박는 사건이었죠.
인터넷 뉴스만 보고는 절대 모르는 진짜 수혜주 찾는 법
지금 당장 SK하이닉스 주가만 보고 계신다면 하수입니다. 진짜 고수들은 하이닉스가 엔비디아에 HBM을 원활히 공급하기 위해 반드시 거쳐야 하는 '병목 구간'의 장비주들을 봅니다. 제가 직접 과거 차트를 분석해 보니, 대장주가 쉴 때 이들이 무섭게 튀어 오르더라고요.
💡 경험자만 아는 꿀팁
HBM 공정 중 핵심인 '본딩'과 '검사' 장비를 주목하세요. 하이닉스와 함께 연구 개발에 참여했던 소부장 종목들은 이미 엔비디아 퀄 테스트를 함께 통과한 것이나 다름없습니다.
실제로 특정 장비 업체는 하이닉스 전용 라인을 증설할 정도로 수주 잔고가 꽉 차 있습니다. 이런 곳이 진짜 알짜배기 수혜주인 셈이죠.
제가 투자하다 뼈저리게 느낀 '가짜 수혜주' 조심하는 법
뉴스에 '엔비디아 관련주'라고 뜨면 일단 의심부터 하셔야 합니다. 제가 예전에 테마에 눈이 멀어 재무제표도 안 보고 덤볐다가 반토막 났던 경험이 있거든요. 이번 깐부 회동도 마찬가지입니다.
⚠️ 제가 이거 하다가 돈 날렸습니다
단순히 '엔비디아에 샘플을 보냈다'거나 '협의 중이다'라는 뉴스만으로 상한가 가는 종목들은 피하세요. 실질적으로 하이닉스 공급망(Supply Chain)에 들어가 있지 않은 뜨내기들은 결국 제자리로 돌아옵니다.
지금은 실체가 있는 실적주로 대응해야 할 때입니다. 젠슨 황과 최태원 회장이 웃으며 악수할 때, 그 옆에서 묵묵히 부품을 깎고 있는 탄탄한 중견 기업들을 찾아내야 합니다.
2026년 하반기, 반도체 시장을 바라보는 저의 진솔한 생각
"이제 반도체는 부품이 아니라 인공지능 그 자체입니다. 하이닉스와 엔비디아의 만남은 그 거대한 흐름의 상징일 뿐이죠."
동맹의 힘은 무섭습니다. 혼자 잘하는 기업보다, 생태계를 구축한 기업이 이기는 시대가 왔으니까요. 저는 이번 2차 회동을 보며 한국 반도체의 미래가 여전히 밝다는 것을 확인했습니다. 여러분도 소음보다는 신호에 집중하는 투자를 하셨으면 좋겠습니다. 제가 겪은 시행착오가 여러분의 수익에 조금이나마 도움이 되길 바랍니다!
자주 묻는 질문
엔비디아가 삼성전자와도 손을 잡으면 하이닉스는 끝 아닌가요?
제가 현장에서 느끼기로는 절대 그렇지 않습니다. 엔비디아 입장에서 공급처 다변화는 리스크 관리 차원에서 필요하지만, 하이닉스와의 깊은 신뢰도와 공정 최적화는 하루아침에 따라잡을 수 있는 게 아니거든요. 시장 파이가 워낙 커지고 있어서 둘 다 잘될 확률이 높지, 한쪽이 끝나는 제로섬 게임은 아니라고 봅니다.
지금 들어가기에 하이닉스 주가가 너무 비싼 건 아닐까요?
저도 매번 '너무 올랐나?' 싶을 때가 있었습니다. 하지만 영업이익률과 HBM 점유율을 보면 이야기가 달라집니다. 단순히 가격만 볼 게 아니라, 엔비디아가 앞으로 내놓을 차세대 칩(Rubin 등)에 하이닉스 제품이 얼마나 들어갈지를 계산해 보면 여전히 매력적인 구간이라 판단했어요.
소부장 종목 중 딱 하나만 본다면 어떤 분야를 봐야 할까요?
개인적으로는 '어드밴스드 패키징' 장비 쪽을 가장 눈여겨보고 있습니다. HBM이 고도화될수록 칩을 쌓고 연결하는 기술이 핵심인데, 이 분야에서 독보적인 기술력을 가진 국내 업체들이 이번 2차 회동의 가장 큰 숨은 수혜자가 될 가능성이 높더라고요.
참고자료 및 링크
- SK하이닉스 공식 뉴스룸 최태원 회장과 젠슨 황의 협력 관계 및 HBM 로드맵 공식 발표 자료 확인 가능
- NVIDIA Newsroom 엔비디아의 차세대 AI 가속기 및 파트너십에 관한 글로벌 공식 보도자료
- 한국거래소(KRX) 정보데이터시스템 반도체 섹터 및 관련 소부장 종목들의 실시간 수급 및 재무 데이터 분석용