나만 뒤처지나 싶은 마음, 저도 똑같이 느꼈습니다
요즘 제 주변 친구들이나 직장 동료들 사이에서 가장 뜨거운 화두가 바로 청년미래적금 갈아타기더라고요. 이미 청년도약계좌를 1년 넘게 붓고 있는 분들은 "지금이라도 갈아타는 게 맞나?" 하며 밤잠 설치시는 경우도 많으실 겁니다.
저 역시 사회초년생 시절, 더 좋은 조건의 상품이 나올 때마다 기존 것을 깨야 할지 말지 고민하다가 결국 이도 저도 아니게 끝난 경험이 있거든요. 그래서 이번에는 제가 직접 금융위원회 발표 자료와 실제 시뮬레이션을 돌려보며 내린 결론을 아주 솔직하게 공유해 드리려 합니다.
📌 직접 겪어보고 내린 결론
중소기업에 재직 중인 '우대형' 대상자라면 갈아타기가 압도적으로 유리하지만, 단순히 금리만 보고 움직였다간 오히려 손해를 볼 수 있습니다.
무조건적인 해지보다는 본인의 향후 3년 내 자금 계획과 가구소득 기준을 먼저 대조해보는 과정이 필수적입니다.
핵심은 이겁니다: 우대형이냐 아니냐의 차이

결론부터 말씀드리자면, 이번 청년미래적금의 핵심은 우대형 가입 가능 여부입니다. 총급여 3600만원 이하이면서 중소기업에 재직 중인 분들은 정부 기여금이 무려 납입금의 12%나 붙거든요.
반면, 소득이 기준을 살짝 넘어가거나 가구소득 중위 200%를 초과하는 분들은 가입 자체가 제한되거나 기여금 혜택이 뚝 떨어집니다. 이럴 때는 굳이 잘 유지하고 있던 5년 만기의 청년도약계좌를 깰 이유가 전혀 없습니다. 청년도약계좌는 만기 시 5,000만 원이라는 상징적인 목돈을 만들 수 있다는 강력한 무기가 있기 때문이죠.
청년도약계좌 vs 청년미래적금, 팩트 체크 들어갑니다
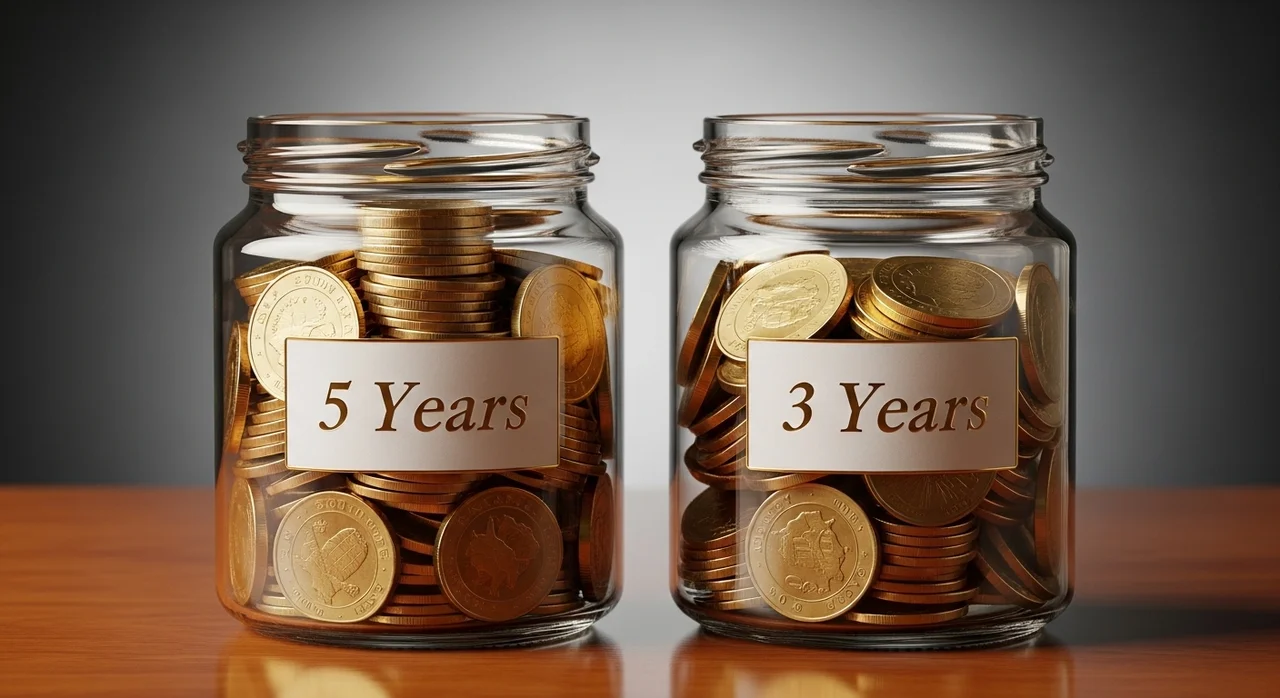
두 상품을 놓고 고민하시는 분들을 위해 제가 직접 표로 정리해 보려다가, 더 직관적으로 체감하실 수 있게 제 주관적인 분석을 곁들여 비교해 봤습니다.
- 🅰️ 청년도약계좌 (남들이 추천하는 것)
5년이라는 긴 시간이 가장 큰 걸림돌입니다. 저도 가입해 보니 3년 차쯤 됐을 때 급전이 필요하면 참 난감하더라고요. 하지만 납입 한도가 70만원으로 더 커서 최종 목돈 규모는 확실히 큽니다.
- 🅱️ 청년미래적금 (내가 선택한 것)
3년 만기라 심리적 부담이 훨씬 적습니다. 특히 우대형의 경우 실질 수익률이 19%에 달하는데, 이는 웬만한 주식 수익률보다 안정적이고 높죠. 단기 집중 자산 형성에 최고입니다.
자신의 현재 소득 구간에서 어떤 상품이 더 높은 이자를 가져다줄지 궁금하시죠? 아래 링크를 통해 본인의 조건에 맞는 예상 수령액 비교 계산기를 활용해 보세요. 클릭 한 번으로 수백만 원의 차이를 확인하실 수 있습니다.
실수 방지! 갈아탈 때 '이것' 모르면 혜택 다 날립니다
많은 분이 가장 크게 실수하는 부분이 "기존 계좌부터 해지하고 보는 것"입니다. 절대로 그러시면 안 됩니다! 순서가 틀리면 비과세와 기여금 혜택을 모두 잃게 될 수 있거든요.
💡 경험자만 아는 실전 꿀팁:
💡 경험자만 아는 실전 꿀팁
중소기업 우대형 가입을 노리신다면, 만기 한 달 전까지 총 29개월 재직 요건을 채워야 한다는 점을 꼭 기억하세요. 이직은 가입 기간 중 딱 2번까지만 봐줍니다. 잦은 이직 계획이 있다면 신중해야 해요!
⚠️ 제가 이거 하다가 돈/시간 날렸습니다:
⚠️ 제가 이거 하다가 돈/시간 날렸습니다
청년미래적금 승인이 나기 전에 도약계좌를 먼저 해지하지 마세요. 가구소득 기준(중위 200%)이 도약계좌보다 엄격해서, 신청했다가 탈락하면 기존 계좌만 날리는 꼴이 됩니다.
지금 바로 본인의 가구소득이 신청 기준에 부합하는지, 그리고 어떤 은행의 우대금리가 가장 높은지 체크해 보시는 것이 좋습니다.
결국 선택은 여러분의 '시간'에 달려 있습니다
제 경험상 금융 상품에 정답은 없더라고요. 5년 뒤 5천만 원을 만들어서 독립 자금으로 쓸지, 아니면 3년 동안 빠르게 굴려서 수익률을 극대화할지는 여러분의 인생 스케줄에 맞춰야 합니다.
다만, 이번 6월 한시적으로 허용되는 특별중도해지 갈아타기 기회는 놓치면 다시 오기 힘든 혜택인 것만은 분명합니다. 고민만 하다가 기간 놓치지 마시고, 오늘 제가 알려드린 기준대로 딱 10분만 투자해서 계산해 보세요.
"3년이냐 5년이냐의 선택보다 더 중요한 건, 지금 당장 내 주머니 사정에 맞는 지속 가능성입니다."
긴 글 읽어주셔서 감사합니다. 여러분의 현명한 자산 형성을 응원합니다!
자주 묻는 질문
청년도약계좌를 해지하고 갈아타면 손해 아닌가요?
이번 6월 한시적으로 허용되는 특별중도해지를 이용하면 기존에 받은 정부 기여금과 비과세 혜택을 그대로 유지하며 옮겨갈 수 있습니다. 따라서 조건만 맞는다면 손해가 아니라 오히려 수익률을 높이는 기회가 됩니다.
무소득자도 청년미래적금 가입이 가능한가요?
아쉽게도 소득이 없는 분은 가입이 불가능합니다. 하지만 육아휴직급여나 군 장병 급여는 소득으로 인정되니, 이 점을 활용해 신청해 보시기 바랍니다.
청년형 ISA와 중복 가입이 되나요?
아니요, 청년미래적금과 청년형 ISA는 중복 가입이 불가능합니다. 이미 ISA를 이용 중이라면 본인의 투자 성향과 세제 혜택 규모를 비교해 하나를 선택해야 합니다.
참고자료 및 링크
- 금융위원회 보도자료 청년미래적금 출시 및 갈아타기 허용 공식 지침
- 온통청년(청년센터) 정부 지원 청년 정책 금융 상품 통합 조회