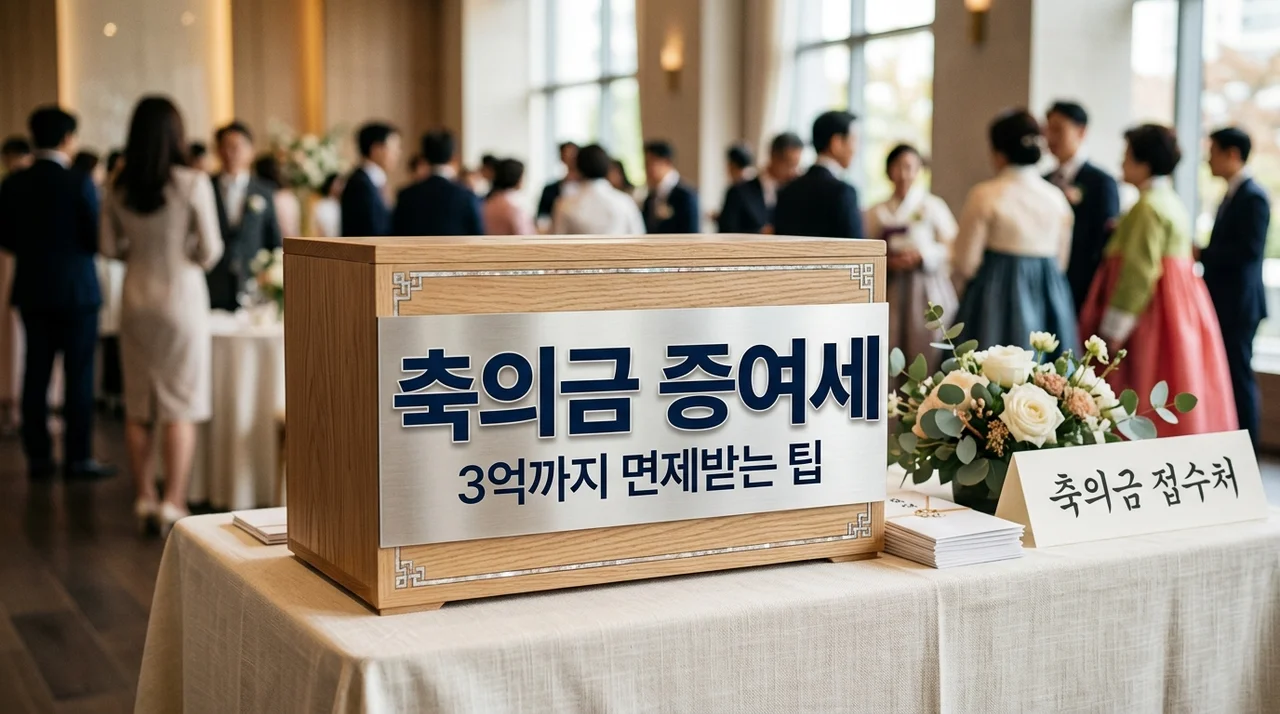
결혼 축의금, 당연히 우리 돈인 줄 알았는데 아니라고요?
안녕하세요! 저도 얼마 전 조카 결혼식을 도와주면서 깜짝 놀란 사실이 하나 있어요. 바로 축의금 증여세 문제입니다. 신혼부부들이 가장 흔히 하는 실수가 '축의금은 다 우리 거니까 이걸로 집 사거나 대출 갚아도 되겠지?'라고 생각하는 거예요. 저 역시 처음엔 그렇게 믿었거든요.
📌 직접 겪어보고 내린 결론
축의금은 누구의 손님이 냈느냐에 따라 주인이 정해집니다. 부모님 지인이 낸 돈은 부모님 재산이에요!
이 원칙을 모르고 자녀 명의의 통장에 덥석 넣었다가는 나중에 국세청에서 '출처가 어디냐'고 묻는 당황스러운 상황이 생길 수 있습니다. 제가 직접 확인한 안전한 관리법을 알려드릴게요.
세무조사라는 게 남의 일 같지만, 요즘은 자금조달계획서 작성이 필수인 지역이 많아서 의외로 꼬투리가 잡히기 쉽더라고요. 특히 사회초년생이 갑자기 수천만 원의 현금이 생기면 국세청 레이더에 딱 걸리기 십상입니다.
축의금 주인이 따로 있다? 국세청의 냉정한 잣대
국세청의 기준은 아주 명확합니다. 신랑·신부와의 친분 관계에 따라 들어온 돈만 자녀의 재산으로 인정해 줍니다. 반대로 부모님 하객들이 낸 축의금은 원칙적으로 부모님의 재산이에요. 이걸 자녀가 가져가서 집을 사면? 그건 부모님께 돈을 증여받은 게 되는 거죠.
많은 분이 '에이, 설마 축의금까지 조사하겠어?' 하시겠지만, 고가 주택을 구입하거나 대출을 상환할 때 자금출처조사가 나오면 모든 입금 내역을 소명해야 합니다. 이때 가장 골치 아픈 게 바로 '현금'으로 들어온 축의금이죠.
그냥 입금하기 vs 철저히 증빙하기, 당신의 선택은?
제 지인 중 한 명은 아무 생각 없이 부모님 몫의 축의금 5천만 원을 본인 통장에 넣었다가, 주택 구매 시 소명 압박을 받고 결국 증여세를 낸 사례가 있습니다. 미리 대비했다면 충분히 피할 수 있었을 텐데 말이죠.
- 🅰️ 설마 하고 그냥 넘겼을 때
나중에 자금조달계획서 작성 시 증빙 부족으로 증여세 폭탄을 맞을 수 있습니다. 특히 부모님 몫의 돈을 자녀 대출 상환에 쓰면 100% 과세 대상입니다.
- 🅱️ 방명록과 봉투를 챙겼을 때
신랑·신부 친구들의 방명록과 금액을 꼼꼼히 기록해두면, 그 금액만큼은 온전한 비과세 재산으로 인정받습니다. 귀찮아도 나중에 수백만 원을 아끼는 길이에요!
요즘은 신혼집 마련할 때 대출을 안 끼는 경우가 거의 없잖아요? 금리 비교만큼 중요한 게 바로 이런 세무 리스크 관리입니다. 내 집 마련을 위한 저금리 대출 상품을 알아보시는 분들이라면, 동시에 증여세 문제도 꼭 전문가와 상의해 보시길 권해드려요.
실패 없는 축의금 관리와 3억 면제 꿀팁
그렇다면 부모님께 돈을 좀 받고 싶은데 방법이 없을까요? 다행히 2024년부터 혼인·출산 증여재산공제 제도가 생겼습니다. 일반 증여 5천만 원에 혼인 공제 1억 원을 더해 한 명당 1.5억 원, 부부 합산 총 3억 원까지 세금 없이 지원받을 수 있어요!
💡 경험자만 아는 실전 꿀팁
방명록은 스캔하거나 사진을 찍어 클라우드에 꼭 보관하세요. 종이는 잃어버리기 쉽지만 디지털 데이터는 5년 뒤 세무조사 때도 강력한 증거가 됩니다. 봉투마다 이름을 적어두는 건 필수예요!
⚠️ 제가 이거 하다가 돈 날릴 뻔했습니다
축의금을 받은 즉시 자녀 통장으로 한꺼번에 입금하지 마세요. '현금 입금' 기록이 크게 남으면 금융정보분석원(FIU)에 보고될 수 있습니다. 부모님 몫은 부모님 계좌로, 자녀 몫은 자녀 계좌로 나눠서 입금하는 게 정석입니다.
세무적인 부분은 알면 알수록 돈을 버는 구조더라고요. 혹시 본인의 상황이 복잡하다면 비대면 세무 상담 서비스를 활용해 보세요. 커피 몇 잔 값으로 수천만 원의 세금을 아낄 수 있다는 걸 저도 이번에 뼈저리게 느꼈답니다.
결국 준비된 자가 세금을 아낍니다
인생의 새 출발인 결혼, 기분 좋게 받은 축의금이 나중에 독이 되어 돌아오면 너무 속상하겠죠? 핵심은 '누구의 하객인가'와 '객관적인 증빙'입니다. 이 두 가지만 기억하셔도 큰 문제는 없을 거예요.
"세금은 아는 만큼 보이고, 준비한 만큼 아낄 수 있습니다. 축의금 방명록이 곧 현금 영수증이라 생각하세요."
오늘 제 글이 예비부부님들께 조금이나마 도움이 되었기를 바랍니다. 혹시 더 궁금한 점이 있다면 댓글로 남겨주세요! 제가 아는 선에서 정성껏 답변해 드릴게요. 모두 행복한 결혼 준비 되시길 응원합니다!
자주 묻는 질문
부모님이 받은 축의금으로 제 대출을 갚아주셨는데 문제가 될까요?
네, 원칙적으로 증여세 과세 대상입니다. 부모님께 귀속된 축의금은 부모님의 재산이기 때문에, 이를 자녀의 채무 상환에 사용하면 현금을 증여받은 것으로 간주합니다. 이 경우 '혼인 증여재산공제' 등을 활용해 정식으로 증여 신고를 하는 것이 안전합니다.
방명록이 없으면 아예 인정을 못 받나요?
꼭 방명록이 아니더라도 하객 명단, 봉투별 금액 내역 등 객관적인 근거가 있어야 합니다. 만약 아무런 증빙이 없다면 세무서에서는 해당 금액 전체를 부모님의 증여로 볼 가능성이 매우 높습니다.
혼인 증여재산공제는 현금만 되나요?
아닙니다! 현금뿐만 아니라 부동산, 주식 등 종류를 가리지 않습니다. 다만 부동산 무상사용 이익이나 채무 면제 이익 등은 제외되니, 신혼집 전세보증금이나 매매 자금으로 현금을 증여받는 방식이 가장 일반적이고 유리합니다.
참고자료 및 링크
- 대한민국 정책브리핑 - 축의금 증여세 오해 풀기 국세청 공식 자료를 바탕으로 한 축의금 및 증여세 가이드라인입니다.
- 국세청 홈택스 증여세 안내 증여세 신고 방법 및 공제 한도에 대한 공식 정보를 확인할 수 있습니다.